Buchhaltung & Steuern in Polen — für ausländische und polnische Unternehmen
Polnische Buchhaltung und Steuer-Compliance von Tag eins — Finanzbuchhaltung, USt, Körperschaftsteuer, Lohn und KSeF-E-Rechnung. Lizenzierte Steuerberater, die Deutsch sprechen.
Zuletzt aktualisiert:
Jedes Unternehmen in Polen muss Bücher führen und laufende steuerliche Pflichten erfüllen — monatliche Umsatzsteuermeldungen (JPK_VAT), Körperschaftsteuer, Lohnabrechnung und seit 2026 die strukturierte E-Rechnung über das nationale KSeF-System. Wir vereinen lizenzierte polnische Steuerberater (doradcy podatkowi), Juristen und Buchhalter in einem Team: Steuerberatung, Vertretung und rechtliche Arbeit übernimmt die Kanzlei, die laufende Buchführung unsere Schwestergesellschaft Sarego Finance, geleitet vom Partner der Kanzlei und Steuerberater Jerzy Gaweł. So werden Buchhaltung, Steuererklärungen und Rechtsfragen gemeinsam und auf Deutsch betreut — ab dem Tag der Eintragung Ihrer Gesellschaft.
Auf einen Blick
- Regelsatz Körperschaftsteuer (CIT)
- 19%
- Ermäßigter CIT-Satz
- 9% — für Kleinsteuerzahler (Umsatz bis 2 Mio. EUR) und die meisten neuen Gesellschaften im ersten Jahr
- Estnischer CIT (Pauschale auf Gesellschaftseinkommen)
- 10% (Kleinsteuerzahler) / 20% (übrige), nur auf ausgeschütteten Gewinn
- Regelsatz Umsatzsteuer (USt)
- 23% (ermäßigt 8% und 5% auf gelistete Waren und Leistungen)
- USt-Meldung
- Monatliche JPK_VAT (JPK_V7M); KSeF-E-Rechnung seit 2026 verpflichtend
- Vollständige Buchführung
- Pflicht für alle Gesellschaften (Sp. z o.o., S.A., P.S.A.); Einzelunternehmen ab Umsatz über 2,5 Mio. EUR
- Unser Team
- Lizenzierte Steuerberater + Buchhalter + Juristen, eine Kanzlei, DE/EN/PL
Wann benötigen Sie diese Leistung?
- Sie haben gerade eine polnische Gesellschaft gegründet und benötigen ab Tag eins Buchhaltung und Steuer-Compliance
- Sie sind eine ausländische Muttergesellschaft und möchten die Buchhaltung Ihrer polnischen Tochter auf Deutsch oder Englisch geführt haben
- Sie sind unsicher, welche Besteuerungsform passt — regulärer CIT, estnischer CIT oder, beim Einzelunternehmen, Skala / Pauschalsteuer / ryczałt
- Ihr Einzelunternehmen (JDG) nähert sich der Umsatzgrenze, ab der die vollständige Buchführung Pflicht wird
- Sie möchten Buchhaltung und laufende Steuerberatung verbinden, statt Buchhalter und Steuerberater getrennt zu beauftragen
- Sie stehen vor einer Betriebsprüfung oder einem Streit mit den Steuerbehörden
So läuft der Prozess ab
- 1BedarfsanalyseWir prüfen Ihr Geschäft, die bestehende oder geplante Rechtsform, das Umsatzniveau, die Kostenstruktur und etwaige grenzüberschreitende Ströme, um genau zu bestimmen, welche Steuern und Meldepflichten für Sie gelten.
- 2Empfehlung der Besteuerungsform und StrukturWir empfehlen die optimale Besteuerungsform (z. B. 9% vs. 19% CIT, ob sich der estnische CIT lohnt, oder Skala / Pauschalsteuer / ryczałt beim Einzelunternehmen) und das Buchhaltungsmodell (vollständige Bücher oder KPiR) und erläutern die Abwägungen verständlich.
- 3Übernahme oder Migration der BuchhaltungOb Neugründung oder Wechsel vom bisherigen Buchhalter: Wir übernehmen Ihre Unterlagen, stimmen die Eröffnungsbilanz ab, richten den Kontenplan ein und binden Umsatzsteuer, Lohn und die KSeF-E-Rechnung an.
- 4Monatlicher Compliance-ZyklusJeden Monat verbuchen wir Belege, übermitteln JPK_VAT, berechnen die CIT-/PIT-Vorauszahlungen und führen Lohn und ZUS durch — alle Fristen (in der Regel der 20. und der 25.) an einer Stelle.
- 5Jahresabschluss und laufende BeratungWir erstellen den Jahresabschluss und die Steuererklärungen, reichen sie beim Finanzamt und beim KRS ein und beraten ganzjährig zu Transaktionen, Verrechnungspreisen und steuerlich vorteilhaften Entscheidungen — bei rechtlichen Fragen ziehen wir unsere Juristen hinzu.
Was Sie benötigen
- Registerdaten der Gesellschaft (KRS- oder CEIDG-Nummer, NIP, REGON) bzw. bei Neugründung die Gründungsunterlagen
- Die gewählte oder bevorzugte Besteuerungsform sowie etwaige Steuererklärungen der Vorjahre
- Zugang zu bzw. Export der Unterlagen vom bisherigen Buchhalter (Saldenliste, Anlagenregister, offene Posten)
- USt-Status und ggf. EU-USt-Registrierung (VAT-UE)
- Daten zu Mitarbeitern und Auftragnehmern für die Lohnabrechnung (Verträge, ZUS-Anmeldungen)
- Zugang zu Bankkonto bzw. Kontoauszüge und Ihr Rechnungs-/KSeF-Setup
Leistungsumfang
- Steuerplanung und Strukturoptimierung (MwSt./VAT, CIT, PIT)
- Erstellung und Einreichung von Steuererklärungen
- Verrechnungspreisdokumentation und internationales Steuerrecht
- Buchführung, Lohnbuchhaltung und Personalverwaltung
- Vertretung bei Betriebsprüfungen und Steuerverfahren
- Finanzberichterstattung und Jahresabschlussunterstützung
Für ausländische Gründer und Investoren
Ausländische Gründer und Muttergesellschaften sind ein Kern unserer Praxis: Wir richten die polnische Buchhaltung für Tochtergesellschaften deutscher, österreichischer, schweizerischer, britischer, US-amerikanischer und ukrainischer Gruppen ein und führen sie — und kommunizieren mit Ihnen und Ihrem Finanzteam in der Zentrale auf Deutsch und Englisch. Eine polnische Gesellschaft hat dieselben Pflichten, gleich wem sie gehört — vollständige Buchführung, monatliche Umsatzsteuer (JPK_VAT), Körperschaftsteuer und seit 2026 die strukturierte KSeF-E-Rechnung — und wir stellen deren Erfüllung ab dem Tag der Eintragung sicher, mit Reportingpaketen, die die Buchhalter Ihrer Gruppe lesen können.
Diese Leistung ist die natürliche Fortsetzung der Gesellschaftsgründung: Sobald eine Gesellschaft eingetragen ist, besteht der erste Schritt des operativen Betriebs darin, Buchhaltung und Steuer-Compliance aufzusetzen — die Wahl zwischen 9% und 19% CIT oder dem estnischen CIT, die USt-Registrierung und die Einrichtung von Lohn und ZUS für die ersten Mitarbeiter. Wir übernehmen die gesamte Übergabe, sodass zwischen Gründung und erster Frist keine Lücke entsteht.
Mandanten aus dem deutschsprachigen Raum betreut ein Team für Steuern, Buchhaltung und die damit verbundene rechtliche Arbeit. Unser geschäftsführender Partner ist bei der New York State Bar zugelassen und amtiert als Chapter Chair der New York State Bar Association für Polen; die Kanzlei ist zudem Vertrauensanwalt des Generalkonsulats der Republik Österreich in Krakau. Wir beraten auf Deutsch, Englisch, Ukrainisch und Russisch, verbinden die lizenzierten Steuerberater und Juristen der Kanzlei mit dem Buchhaltungsteam unserer Schwestergesellschaft Sarego Finance — beide führt derselbe Partner, Steuerberater Jerzy Gaweł, sodass Buchhaltung und Beratung ein Prozess sind und nicht zwei getrennte Mandate und koordinieren die typischen grenzüberschreitenden Steuerfragen ausländischer Gruppen — Doppelbesteuerungsabkommen, Verrechnungspreise und die Umsatzsteuer bei innergemeinschaftlichen Transaktionen. Das Honorar wird individuell kalkuliert, sobald der Umfang feststeht. Österreichische Gruppen finden die steuerliche und rechtliche Betreuung aus einer Hand auf unserem Österreich Desk beschrieben.
Ihre deutschsprachigen Ansprechpartner
Erstgespräch und laufende Beratung führen Sie auf Deutsch, direkt mit dem verantwortlichen Rechtsanwalt bzw. Steuerberater, ohne Dolmetscher.
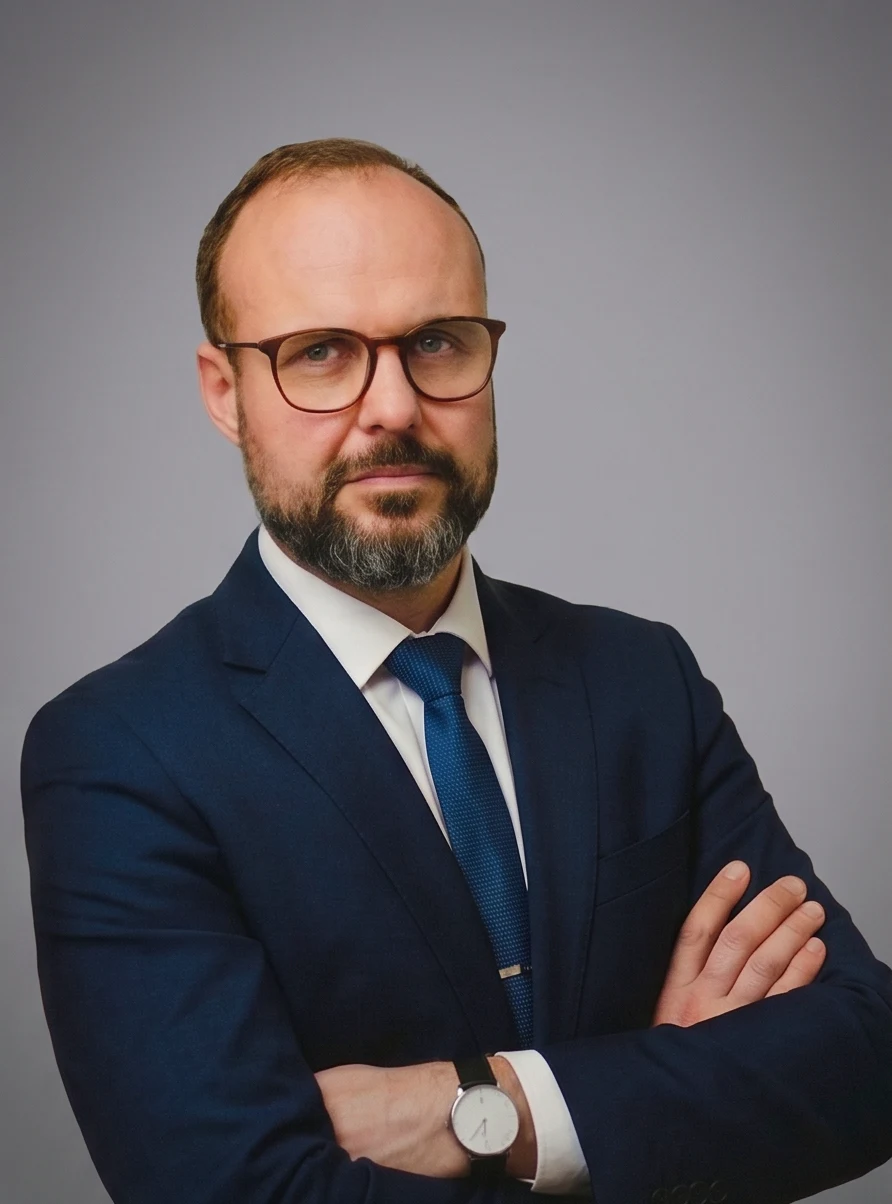
Partner / Steuerberater
Senior Partner, Steuerberater und CEO von Sarego Finance. Berät polnische und ausländische Unternehmen bei internationalen Transaktionen, Gesellschaftsstrukturen und grenzüberschreitenden Steuerfragen in Polen, Deutschland, Österreich, der Schweiz und den USA. Verbindet 25 Jahre Rechts- und Steuererfahrung mit einer mehrsprachigen Praxis in Polnisch, Englisch und Deutsch.
- Spricht Deutsch
- Steuerrecht
- Internationales Vertragsrecht
- Gesellschaftsstrukturen
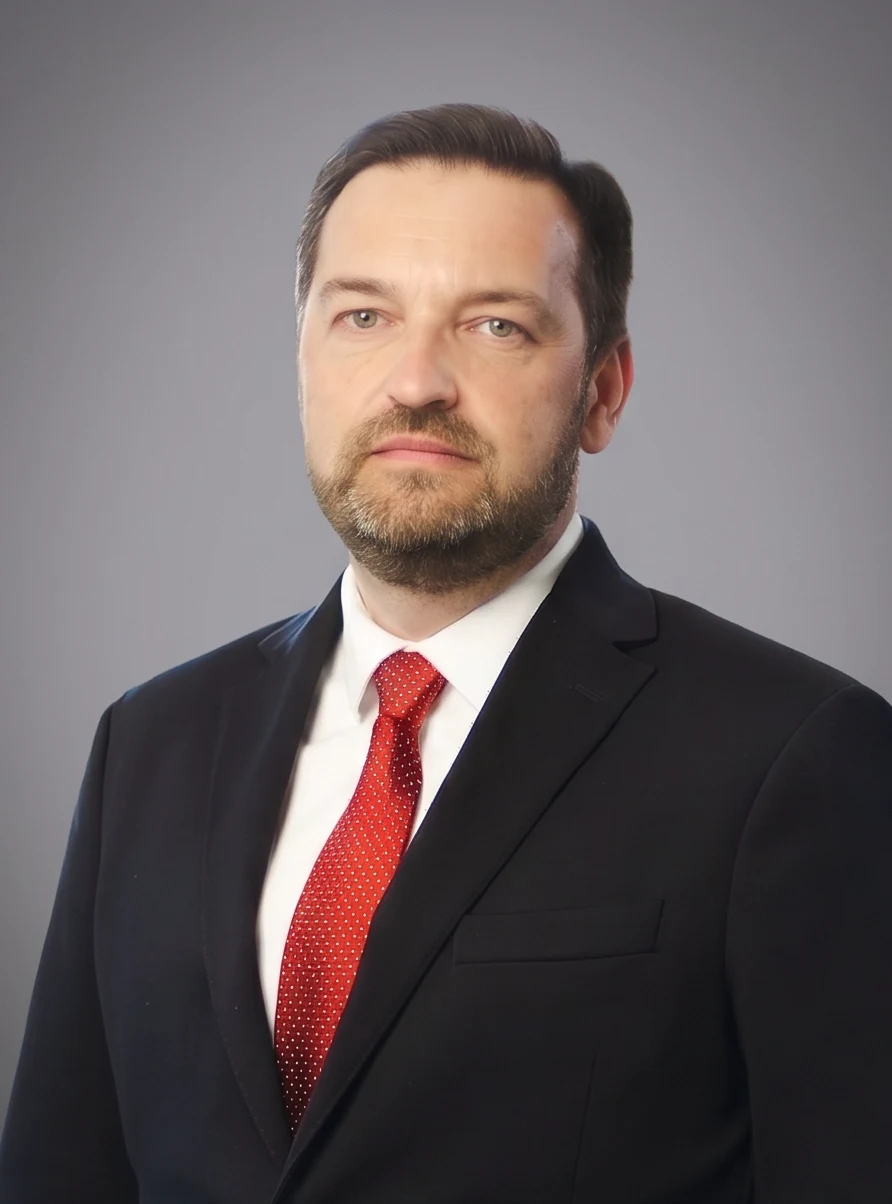
Rechtsanwalt / Geschäftsführender Partner
Polnischer und US-amerikanischer (New York) Rechtsanwalt. Gründer und geschäftsführender Partner der Kanzlei. Spezialisiert auf internationales Handelsrecht, grenzüberschreitende Streitigkeiten und M&A-Transaktionen. Vertrauensanwalt des Generalkonsulats der Republik Österreich in Krakau.
- Spricht Deutsch
- Internationales Handelsrecht
- Gerichtsverfahren und Schiedsgerichtsbarkeit
- Gesellschaftsrecht und Handelsrecht
Häufig gestellte Fragen
Bieten Sie eine vollständige Buchhaltung für Unternehmen an?
Beraten Sie auch im internationalen Steuerrecht?
Was sollte ich bei einer Betriebsprüfung durch die Steuerbehörde tun?
Können Buchführung und Steuerberatung kombiniert werden?
Übernehmen Sie die Umsatzsteuerabwicklung für ausländische Unternehmen in Polen?
Welche Unternehmen können in Polen den ermäßigten CIT-Satz von 9% nutzen?
Lohnt sich der estnische CIT (ryczałt od dochodów spółek) für mein Unternehmen?
Können Sie unsere Buchhaltung führen und uns auf Deutsch oder Englisch berichten?
Können wir unsere Buchhaltung mitten im Jahr zu Ihrer Kanzlei wechseln?
Bereit, Ihren Fall zu besprechen?
Unsere Anwälte beraten Sie auf Polnisch, Englisch, Deutsch, Ukrainisch und Russisch.
Ihren Fall besprechen