Polen für Schweizer Unternehmen
Sie planen eine Tochtergesellschaft, eine Produktion oder ein Servicecenter in Polen. Wir beraten Sie auf Deutsch — von der Rechtsformwahl bis zur laufenden Steuer- und Buchhaltungscompliance. Anwalt und Steuerberater unter einem Dach, in Krakau.
Erstgespräch vereinbaren- DE · EN · PL
- Beratung in Ihrer Sprache
- 2 Partner
- Anwalt und Steuerberater
- Krakau
- ul. Studencka 1/9
- Ein Ansprechpartner
- für Recht, Steuern und Buchhaltung
Die Schweiz ist nicht in der EU — in den meisten Punkten, die Sie betreffen, aber vertraglich gleichgestellt.
Die meisten polnischen Kanzleien, die sich an den deutschsprachigen Raum wenden, denken dabei an Deutschland. „Deutschsprachig“ und „deutsch“ werden praktisch gleichgesetzt. Für Sie ist das mehr als eine sprachliche Feinheit — wenn auch nicht in der Richtung, die man erwartet: Das Problem ist nicht, dass in Polen für Sie alles schwieriger wäre. Das Problem ist, dass Ihnen niemand sagen kann, wo genau Sie gleichgestellt sind und wo nicht.
Zwischen der Schweiz und der EU gilt das Abkommen über die Freizügigkeit der Personen, das seit dem 1. April 2006 auch Polen umfasst; seit dem 1. März 2008 ist die Schweiz mit dem Schengen-Raum assoziiert. Das Verhältnis ist also weder das eines Mitgliedstaates noch das eines beliebigen Drittstaates — es ist ein eigener, vertraglich geregelter Fall. Für den Erwerb von Immobilien etwa sind Schweizer Erwerber den Erwerbern aus dem Europäischen Wirtschaftsraum gleichgestellt: eine Erlaubnis des Innenministeriums ist nicht erforderlich. Für landwirtschaftliche Flächen gelten davon unabhängig Beschränkungen, die jeden Erwerber treffen.
Drei Punkte bleiben, in denen Ihre Ausgangslage tatsächlich eine andere ist als die eines deutschen Unternehmens — und alle drei sind steuerlich:
- Quellensteuer: Abkommen statt Richtlinie. Für eine deutsche Muttergesellschaft greifen die Mutter-Tochter-Richtlinie und die Zins- und Lizenzrichtlinie. Für eine schweizerische nicht — Entlastungen ergeben sich aus dem Doppelbesteuerungsabkommen Polen–Schweiz (Tabelle unten). Andere Voraussetzungen, andere Bescheinigungen.
- Umsatzsteuer: Welche Registrierung gilt für Sie? Ob Sie sich in Polen registrieren müssen, welche Meldepflichten daran hängen und ob ein Fiskalvertreter erforderlich ist, hängt davon ab, ob Sie mit oder ohne polnische Gesellschaft auftreten. Das ist die Frage, die wir anhand Ihrer Verträge und Lieferwege beantworten — bevor die erste Rechnung geschrieben ist.
- Unterlagen der Muttergesellschaft. Handelsregisterauszug, Beschlüsse und Vertretungsnachweise benötigen eine Apostille — die Schweiz ist Vertragsstaat des Haager Übereinkommens — und eine beglaubigte Übersetzung für KRS und PRS. Das ist der häufigste Grund für Verzögerungen, und er fällt ganz am Anfang an.
Welche Folgen sich daraus für Ihren Fall ergeben, prüfen wir anhand Ihrer Unterlagen — die steuerliche Seite betreut ein Steuerberater im Haus, nicht ein externer Dritter.
Die bilateralen Grundlagen Polen–Schweiz
Das Verhältnis zwischen Polen und der Schweiz ist vertraglich dichter geregelt, als viele Investoren annehmen. Die folgende Übersicht nennt Bestand und Daten der Abkommen — ohne Auslegung und ohne Steuersätze; welche Folgen sich daraus für Ihren Fall ergeben, prüfen wir anhand Ihrer Unterlagen.
| Abkommen | Unterzeichnet | In Kraft seit |
|---|---|---|
| Doppelbesteuerungsabkommen Polen–Schweiz | 2. September 1991, Bern | 25. September 1992 |
| Änderungsprotokoll zum DBA | 20. April 2010, Warschau | 17. Oktober 2011 |
| Investitionsschutzabkommen | 8. November 1989 | 18. April 1990 |
| Freizügigkeitsabkommen EU–Schweiz | 21. Juni 1999 | 1. Juni 2002 |
| Ausdehnung des Freizügigkeitsabkommens auf Polen | Referendum 25. September 2005 | 1. April 2006 |
| Assoziierung der Schweiz mit Schengen | 26. Oktober 2004, Luxemburg | 1. März 2008 |
Was Schweizer Unternehmen in Polen konkret brauchen
Sechs Bereiche, in denen bei einem Markteintritt praktisch immer Entscheidungen anfallen. Sie erhalten dafür einen Ansprechpartner, nicht sechs.
Steuern und laufende Compliance
Körperschaft- und Umsatzsteuer, Registrierungen, Verrechnungspreisdokumentation, Buchhaltung und Lohnabrechnung. Betreut von einem Steuerberater im Haus, nicht von einem externen Dritten.
Streitigkeiten und Inkasso
Aussergerichtliche Beitreibung, Mahn- und Klageverfahren, Prozessvertretung vor polnischen Gerichten, Zwangsvollstreckung.
Firmengründung und Rechtsformwahl
Tochtergesellschaft, Zweigniederlassung oder Repräsentanz — entschieden anhand Ihres Vorhabens, nicht anhand einer Standardempfehlung. Gründung, Registereintragung, Steuer- und Statistiknummern, Kontoeröffnung.
Arbeitsrecht und Personal
Arbeitsverträge nach polnischem Recht, Arbeitszeit, Kündigungsschutz, Betriebs- und Vergütungsordnung, Meldepflichten bei der Entsendung nach Polen, Beschäftigung von Ausländern.
Immobilien und Standort
Prüfung von Grundstücken und Hallen, Due Diligence, Kauf- und Mietverträge, Bauprozess und Genehmigungen, Zusammenarbeit mit Notar und Kataster.
Verträge und Vertrieb
Liefer-, Werk- und Vertriebsverträge, Handelsvertreter, allgemeine Geschäftsbedingungen, Datenschutz, gewerbliche Schutzrechte.
S.A. oder sp. z o.o.? Die beiden polnischen Kapitalgesellschaften
Die Entscheidung fällt am Anfang und lässt sich später nur mit Aufwand korrigieren. Diese Übersicht dient der ersten Orientierung im Gespräch und ersetzt keine Prüfung des konkreten Falls.
| Merkmal | S.A. (Aktiengesellschaft) | sp. z o.o. (Gesellschaft mit beschränkter Haftung) |
|---|---|---|
| Mindestkapital | 100 000 zł | 5 000 zł |
| Davon vor Eintragung einzuzahlen | Das Aktienkapital ist bereits vor der Eintragung der Gesellschaft zu mindestens einem Viertel zu decken. | Das Stammkapital ist vor der Eintragung ins KRS vollständig zu decken; bei Gründung über das System S24 spätestens sieben Tage nach der Eintragung. |
| Obligatorische Organe | Vorstand, Aufsichtsrat, Hauptversammlung | Vorstand und Gesellschafterversammlung |
| Wohnsitzerfordernis im Organ | keines | keines |
| Revisions- bzw. Prüfungspflicht | obligatorisch | obligatorisch, sobald die im Rechnungslegungsgesetz genannten Voraussetzungen vorliegen |
| Register | KRS (Landesgerichtsregister) | KRS (Landesgerichtsregister) |
| Realistische Dauer bis Eintragung | Nach dem Gesetz bis zu sieben Tage — das ist jedoch lediglich eine Ordnungsfrist und keine Garantie. | Nach dem Gesetz bis zu sieben Tage, ebenfalls nur eine Ordnungsfrist; im System S24 theoretisch ein Tag, auch dies wiederum nur eine Ordnungsfrist. |
| Sprache der Gründungsurkunden | Polnisch | Polnisch |
| Gesellschafter öffentlich einsehbar | Das Aktionärsregister ist nicht öffentlich. | Die Gesellschafter sind im KRS sichtbar — ausgenommen Gesellschafter mit weniger als 10 % der Anteile. |
Zweigniederlassung oder Tochtergesellschaft?
Neben der Wahl zwischen den beiden Kapitalgesellschaften steht eine weitere Grundentscheidung: Tritt Ihre Schweizer Gesellschaft in Polen selbst auf — oder gründet sie dort eine eigene juristische Person? Die folgende Gegenüberstellung nennt bewusst nur Strukturmerkmale, keine Fristen und keine Kosten.
| Merkmal | Zweigniederlassung | Tochtergesellschaft |
|---|---|---|
| Rechtspersönlichkeit | Keine eigene — organisatorisch abgegrenzter Teil der ausländischen Gesellschaft. | Eigene juristische Person nach polnischem Recht. |
| Haftung | Die ausländische Gesellschaft haftet unmittelbar für die Verbindlichkeiten der Zweigniederlassung. | Die Gesellschafter haften grundsätzlich nicht für die Verbindlichkeiten der Gesellschaft; für die Organe gelten gesonderte Regeln. |
| Eintragung | Eintragung der Zweigniederlassung im KRS. | Eintragung der neu gegründeten Gesellschaft im KRS. |
| Firmierung | Firma der ausländischen Gesellschaft mit dem Zusatz für die Zweigniederlassung in Polen. | Frei wählbare Firma mit Rechtsformzusatz. |
| Zulässiger Tätigkeitsumfang | Beschränkt auf den Gegenstand der ausländischen Gesellschaft. | Im Rahmen des Gesellschaftsvertrags frei bestimmbar. |
| Buchführung und Jahresabschluss | Gesonderte Buchführung nach polnischem Recht. | Eigene Buchführung und eigener Jahresabschluss. |
| Ergebnisverwendung | Das Ergebnis wird der ausländischen Gesellschaft zugerechnet; eine Dividende gibt es nicht. | Gewinnausschüttung durch Beschluss der Gesellschafter. |
Ausführlich, mit Haftung, Besteuerung und den häufigsten Fehlern bei der Wahl: Zweigniederlassung oder Tochtergesellschaft? Wie ein ausländisches Unternehmen in den polnischen Markt eintreten sollte.
Markteintritt Polen in zehn Schritten
Die Reihenfolge ist wichtiger, als man zunächst denkt. Der häufigste Grund für Verzögerungen ist nicht die Behörde, sondern eine Unterlage der Muttergesellschaft, an die zu spät gedacht wurde.
- 1Vorhaben schärfenProduktion, Vertrieb, Dienstleistung oder Nearshoring — davon hängt alles Weitere ab.
- 2Rechtsform entscheidenTochtergesellschaft, Zweigniederlassung oder Repräsentanz.
- 3Unterlagen der MuttergesellschaftHandelsregisterauszug, Statuten, Beschlüsse und Vertretungsnachweise — mit Apostille und beglaubigter Übersetzung ins Polnische. Der häufigste Verzögerungsgrund überhaupt: früh beginnen.
- 4Gesellschaftsvertrag und GründungKapital, Geschäftsanteile, Organe, Vertretungsregelung.
- 5Registereintragung und NummernKRS, Steuernummer (NIP), Statistiknummer (REGON), Register der wirtschaftlich Berechtigten.
- 6Bankkonto und ZahlungsverkehrKontoeröffnung, Vollmachten, CHF- und EUR-Konten, Kartenzahlungen.
- 7Standort sichernMiet- oder Kaufvertrag, Due Diligence, Genehmigungen.
- 8Erste MitarbeitendeArbeitsverträge, Meldungen, Arbeitsschutz, Betriebs- und Vergütungsordnung.
- 9Steuern und Buchhaltung aufsetzenRegistrierungen, Buchhaltungssystem, Rechnungsstellung, Fristenkalender.
- 10Laufende Pflichten einrichtenBerichterstattung, elektronische Rechnungsstellung und elektronische Zustellung — siehe unten.
Polen ist digitaler, als die meisten erwarten
Die Gesellschaft ist eingetragen, das Konto läuft, die ersten Mitarbeitenden sind da. Erfahrungsgemäss beginnt hier der Teil, der ausländische Investoren am meisten überrascht: Polen hat eine Reihe von Pflichten digitalisiert, die in der Schweiz keine unmittelbare Entsprechung haben. Fünf Systeme, mit denen eine polnische Gesellschaft in der Praxis arbeitet.
KSeF — Nationales System der elektronischen Rechnungen
Zentrale staatliche Plattform für die Ausstellung, Übermittlung und Aufbewahrung strukturierter Rechnungen. Polen führt damit ein allgemeines, digitales Rechnungsmodell unmittelbar in der Cloud der nationalen Finanzverwaltung ein.
e-Doręczenia — elektronische Zustellung
Das digitale Gegenstück zum eingeschriebenen Brief mit Rückschein: ein rechtlich verbindlicher Kanal für die Kommunikation mit Behörden, der die Papierkorrespondenz und die gewöhnliche E-Mail schrittweise ersetzt.
Onlineplattform der Sozialversicherung (ZUS)
Elektronische Arbeitsunfähigkeitsbescheinigungen (e-ZLA), Beitragsabrechnung und die gesamte Meldung zu den Beschäftigten laufen über ein Onlineportal, zu dem eine ausländische Geschäftsführung geregelten Zugang haben muss.
PRS — Portal der Gerichtsregister
Die staatliche Plattform des Justizministeriums, über die Anträge an das Landesgerichtsregister (KRS) elektronisch eingereicht werden: Änderungen im Vorstand, beim Kapital und bei der Anschrift laufen digital über dieses Portal statt in Papierform.
RDF — Repositorium der Finanzdokumente
Das mit dem PRS verbundene, kostenlose staatliche System zur Feststellung und Einreichung der Jahresabschlüsse. Es hat die früheren Einreichungen in Papierform und per Post ersetzt.
So beginnt es
Erstgespräch
Dreissig Minuten auf Deutsch, per Videokonferenz oder Telefon. Sie schildern das Vorhaben, wir sagen Ihnen, welche Entscheidungen anstehen und welche Unterlagen Sie brauchen.
Angebot mit Kostenrahmen
Schriftlich, mit Leistungsumfang, Zeitplan und Preisrahmen. Wir sagen auch, was nicht enthalten ist — Notar, Register, Übersetzungen — damit die Rechnung später keine Überraschung ist.
Umsetzung mit einem Ansprechpartner
Recht, Steuern und Buchhaltung laufen über eine Person, die Ihre Sprache spricht. Nach Abschluss der Gründung geht das Mandat, wenn Sie möchten, in die laufende Betreuung über.
Anwalt und Steuerberater, beide deutschsprachig
Das ist der Punkt, an dem sich die Kanzlei von den meisten Wettbewerbern unterscheidet: die rechtliche und die steuerliche Seite Ihres Vorhabens werden nicht auf zwei Häuser verteilt.
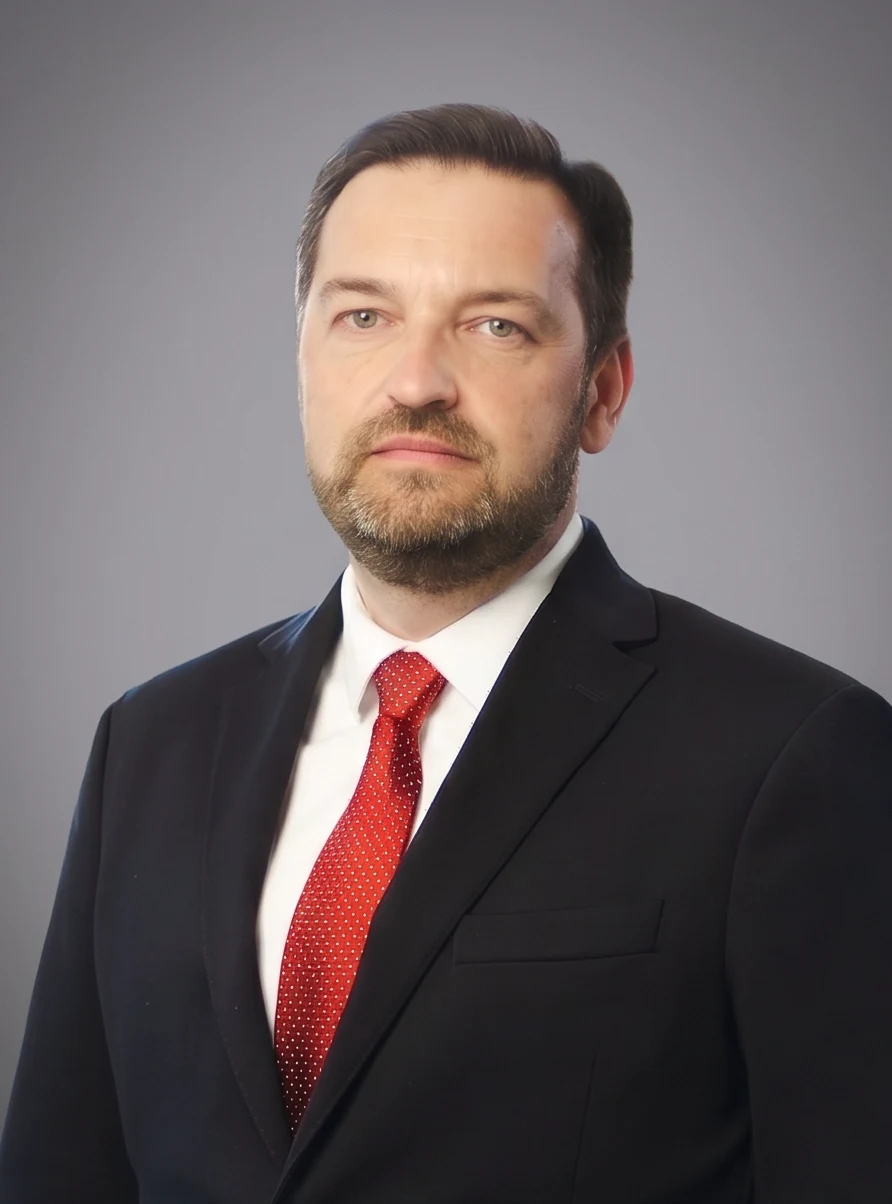 Szymon GostyńskiRechtsanwalt (adwokat), Managing PartnerGesellschaftsrecht, Transaktionen, Prozessvertretung. Zugelassen bei der Bezirksanwaltskammer Krakau und bei der New York State Bar (2007); Vertrauensanwalt des Generalkonsulats der Republik Österreich in Krakau.
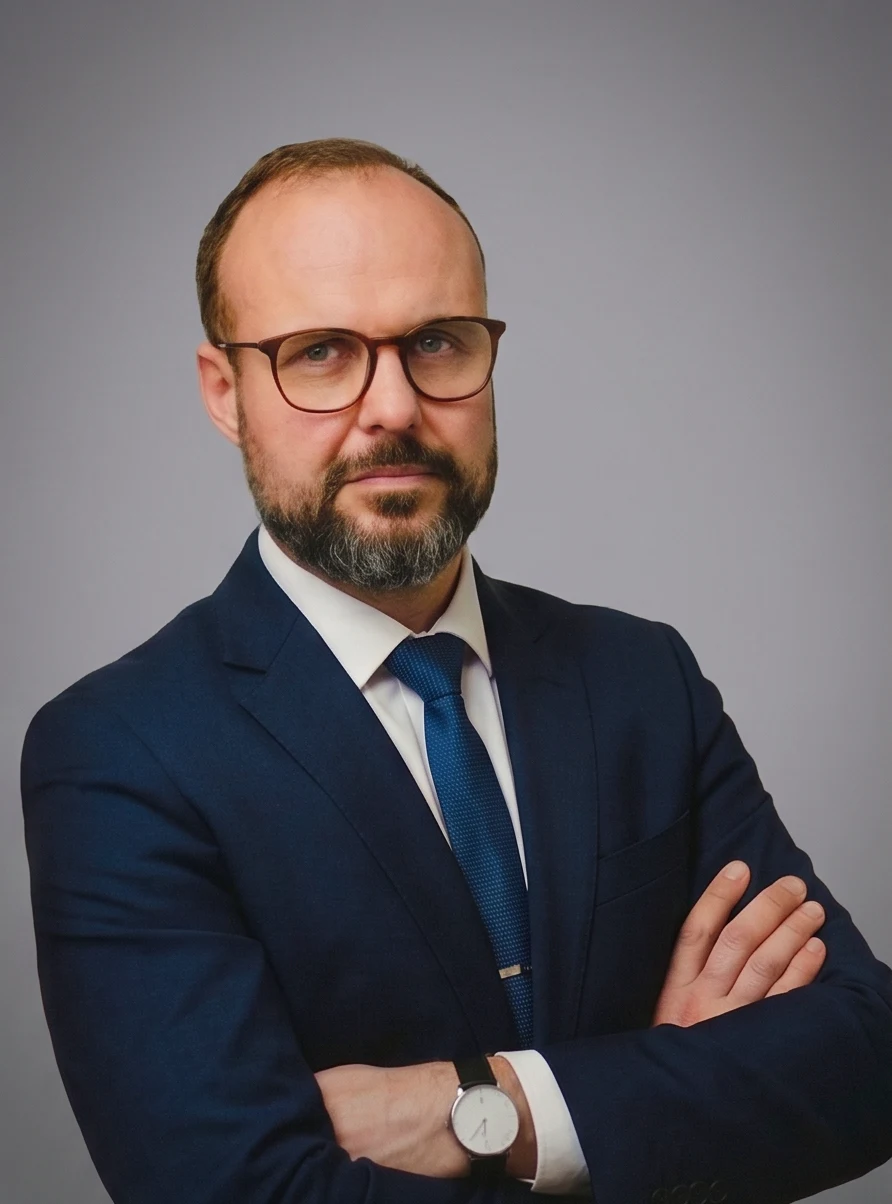 Jerzy GawełSteuerberater (doradca podatkowy), Senior Partner, CEO von Sarego FinanceUnternehmens- und Umsatzsteuer, laufende Compliance, Lohn und Buchhaltung. Mitglied der Landeskammer der Steuerberater; grenzüberschreitende Steuer- und Strukturfragen für Polen, Deutschland, Österreich, die Schweiz und die USA.
Die Kanzlei ist Mitglied der Polnisch-Schweizerischen Handelskammer und der Europäischen Anwaltsvereinigung DACH sowie einziges polnisches Mitglied von Ars Legis International.
Sprechen wir über Ihr Vorhaben in Polen.
Dreissig Minuten, auf Deutsch. Danach wissen Sie, welche Entscheidungen anstehen — auch wenn Sie sich für eine andere Kanzlei entscheiden.
Erstgespräch vereinbarenKontaktieren Sie uns
Rechtlicher Hinweis. Die Inhalte dieser Seite dienen der allgemeinen Information über unsere Leistungen und stellen keine Rechts- oder Steuerberatung und keine verbindliche Auskunft dar. Sie können eine Prüfung des Einzelfalls anhand der konkreten Unterlagen nicht ersetzen. Eine Beratung kommt erst mit einem gesonderten Mandat zustande. Angaben zum schweizerischen Recht sind nicht Gegenstand dieser Seite. Stand der Inhalte: September 2026.